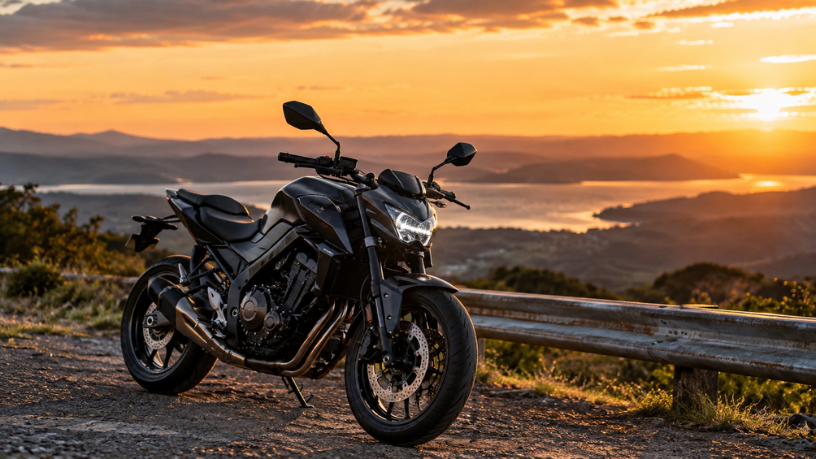
Para quem tem moto, encontrar proteção acessível é um problema recorrente e, na avaliação de David do Prado, vendedor com mais de 10 anos de experiência no setor automotivo e de proteção veicular, a proteção veicular ocupa espaço importante nesse segmento. O mercado é grande: segundo a Abraciclo, foram emplacadas 980 mil motocicletas entre janeiro e maio de 2026, alta de 15,3% sobre o mesmo período de 2025, e a projeção é de 2,3 milhões no ano. Com tantas motos novas nas ruas, as dúvidas sobre como protegê-las também se multiplicam.
Toda moto pode ser protegida por associação?
Não necessariamente. Cada entidade define em regulamento os modelos, anos de fabricação e faixas de valor aceitos. Motos de baixa cilindrada, que dominam as vendas no país, costumam ter boa aceitação, enquanto modelos muito visados podem exigir rastreador ou ter restrições específicas de cobertura.
A vistoria de adesão também é obrigatória na maior parte dos casos. Nela, a associação registra o estado da moto e eventuais avarias preexistentes, e o associado deve guardar o laudo e as fotos como comprovação para qualquer discussão futura.
Como funciona a proteção veicular contra roubo de moto?
David do Prado sinaliza que roubo e furto concentram a maior parte das preocupações de quem tem moto, pela facilidade com que o veículo pode ser levado. Nos casos cobertos, o associado registra boletim de ocorrência, comunica a entidade dentro do prazo e, se a moto não for localizada no período previsto, recebe a indenização com base na tabela Fipe, descontada a cota de participação.
O rastreador tem papel relevante nesse ponto. Por ser menor e mais fácil de esconder ou desmontar, a moto tende a ter recuperação mais difícil quando não há localização rápida, e muitas associações exigem o equipamento em modelos visados. Em alguns casos, a cobertura contra roubo só é liberada após a instalação.
O que muda para quem usa a moto em entregas?
O uso profissional precisa ser declarado na adesão. Entregadores rodam mais quilômetros, circulam em horários de maior risco e ficam expostos a quedas e colisões com mais frequência, o que altera o cálculo da mensalidade. Omitir a atividade pode levar à negativa do ressarcimento.
O perfil é cada vez mais comum. Segundo o IBGE, o número de entregadores por aplicativo cresceu 18,6% entre 2024 e 2025. Conforme destaca David do Prado, para esse público coberturas como guincho e assistência ganham peso, porque a moto parada significa dia sem trabalho e sem renda.
A mensalidade da moto é sempre mais barata?
Nem sempre na proporção esperada. Como a mensalidade acompanha o valor da tabela Fipe, uma moto de baixo custo tende a ter contribuição menor do que a de um carro. O risco de roubo e de queda, porém, é proporcionalmente maior, e por isso a relação entre mensalidade e valor do veículo pode ser mais alta do que nos automóveis.
Modelos visados, motos de média e alta cilindrada e regiões com índice elevado de roubo costumam ter contribuição mais cara. Comparar apenas o valor do boleto entre carro e moto, portanto, leva a conclusões equivocadas; o que importa é o que cada regulamento cobre e quanto custa a cota de participação.
Capacete, baú e acessórios estão cobertos?
Em geral, não. A proteção cobre o veículo conforme o valor da tabela Fipe, e itens como capacete, jaqueta, baú e equipamentos de entrega costumam ficar de fora, salvo cobertura adicional prevista no regulamento. Quem investe em acessórios de valor deve perguntar especificamente sobre eles antes de aderir e guardar notas fiscais que comprovem o valor.
Também vale verificar se há cobertura para danos a terceiros e qual o limite. Com a regulamentação do setor e a supervisão da SUSEP, entidades como a Aproest Proteção Veicular atuam em um mercado em que as regras para motos precisam estar tão claras quanto as dos carros. Como indica David do Prado, a leitura atenta do regulamento antes da adesão resolve a maior parte das dúvidas que costumam surgir depois.